საქართველოს ეროვნული ბანკის გარშემო ატეხილი აჟიოტაჟი რაღაცის გადასაფარავად იყო საჭირო, თუმცა რაღა რაღაცის, დიდი ალბათობით, ეროვნული ბანკის მიერ მიღებული გადაწყვეტილების.
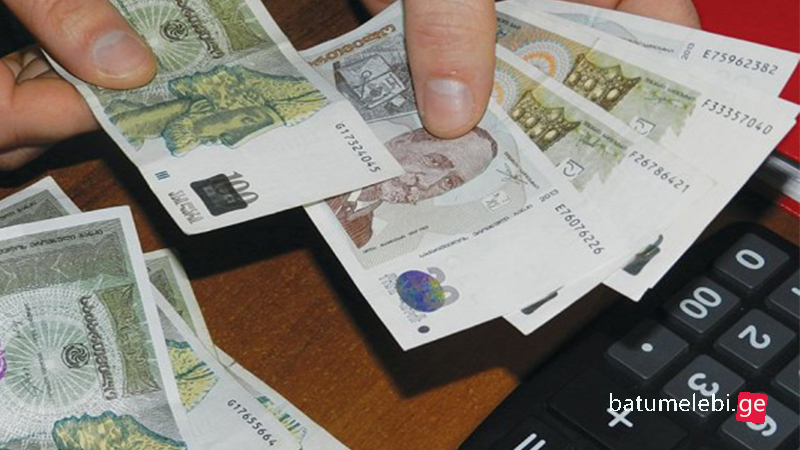
საქართველოს ეროვნული ბანკის გადაწყვეტილებით, თვეში 2 000 და 2 500 ლარამდე შემოსავლის მქონე პირებისთვის სესხის მომსახურებაზე უფრო მკაცრი – 25%-იანი ლიმიტი გავრცელდება. ცვლილებები ეხება სესხის მომსახურების კოეფიციენტს, რომელიც განსაზღვრავს, ყოველთვიური შემოსავლის რა მაქსიმალური პროცენტი შეიძლება გადაიხადოს მოქალაქემ სესხის საპროცენტო და ძირითადი თანხის დასაფარავად. უფრო კონკრეტულად, ლიმიტი უნახევრდებათ საშუალო შემოსავლის მქონე პირებს. რაც შეეხება 1 500 ლარამდე შემოსავლის მქონეთ, მათთვის აქამდეც მოქმედებდა მკაცრი 25%-იანი ლიმიტი, ეს წესი კი ახლა უკვე გავრცელდება 1 500-დან 2 500 ლარამდე შემოსავლის მქონე პირებზეც. აქამდე მათ შეეძლოთ შემოსავლის 50%-მდე მიემართათ სესხის დასაფარავად, ახალი წესით კი ეს ზღვარი 25%-მდე მცირდება, 2 500 ლარზე მაღალი შემოსავლის მქონე პირებისთვის კი ძალაში რჩება სტანდარტული, უფრო ლიბერალური 50%-იანი ლიმიტი. ეროვნული ბანკის გადაწყვეტილებით, ეს გეგმა ორ ეტაპად ამოქმედდება – 2027 წლის 1 თებერვლიდან 25%-იანი მკაცრი ლიმიტის ზღვარი 1 500-დან იზრდება 2 000 ლარამდე, 2027 წლის 1 სექტემბრიდან კი მკაცრი შეზღუდვის ზღვარი საბოლოოდ 2 500 ლარამდე გაიზრდება.
მოდი, ახლა ეს ყველაფერი უფრო გასაგებ ენაზე ავხსნათ: თუ თქვენი ხელფასი იყო 2500 ლარი, ბანკი თვლიდა, რომ გაქვთ უნარი, თვეში 1000 ლარი გადაგეხადათ და სესხსაც შესაბამისად განიხილავდა. ახლა კი, თუ გაქვთ 2500 ლარი ხელფასი, ბანკი ჩათვლის, რომ თვეში მხოლოდ 500 ლარის გადახდა შეგიძლიათ და, შესაბამისად, ან უფრო გრძელვადიანი სესხი უნდა აიღოთ, ან სასურველ თანხაზე ნაკლები. ექსპერტების აზრით, ეს გადაწყვეტილება მევახშეების წისქვილზე დაასხამს წყალს და საქართველოს კიდევ არაერთი გამწარებული თუ გაუბედურებული, ყველაფრის გარეშე დარჩენილი ადამიანი შეემატება.
„ეს გადაწყვეტილება რამდენიმე მიზეზის გამო მივიღეთ: პირველი და უმთავრესი მიზეზი ის გახლავთ, რომ ყველაფერი გაძვირდა და 2500 ლარს აღარ აქვს ის მსყიდველობითი უნარი, რაც გასულ წელს ჰქონდა. ყველაფერი, სულ ცოტა, 50%-ით არის გაძვირებული და შესაბამისად, ბანკებმა ჩათვალეს, რომ ადამიანს, რომელსაც 2500 ლარი აქვს ხელფასი, თვეში 1000 ლარის გადადება-გადახდა აღარ შეუძლია. კიდევ ერთი მიზეზი არის ის, რომ თითქმის ყველას სესხი აქვს აღებული და, მოსახლეობის დიდი ნაწილი გადახდისუუნარო რომ გახდეს, საფინანსო ინსტიტუტი, უბრალოდ, ჩამოიშლება. სამწუხაროდ, გონივრულ მომავალზე გათვლილი სტრატეგიის განსაზღვრა ძნელია, ისე იცვლება მსოფლიოში ყველაფერი და კიდევ: დაიმახსოვრეთ ეს ორი სიტყვა და გამიხსენეთ მომავალ წელს – ციფრული ლარი“,- გვითხრა ერთ-ერთი ბანკის რეგიონული ფილიალის მმართველმა.
გვინდა თუ არა, უნდა ვაღიაროთ, რომ შარშანდელთან შედარებით ლარის მსყიდველუნარიანობა შემცირდა და ამას ერთადერთი მიზეზი აქვს – ყველაფერი გაძვირდა. გაიხსენეთ, რა გაიაფდა ბოლოს ისე, რომ მოსახლეობის დიდ ნაწილს ეგრძნო და ეთქვა, რომ აგერ, ეს პროდუქტი, ან ეს ნივთი, ან საწვავი გაიაფდა და რა კარგიაო. არა, არაფერი იაფდება და მიმდინარე პროცესების გათვალისწინებით, უახლოეს მომავალში რამის გაიაფება წარმოუდგენელიც კი ჩანს.
ახლა ეს ყველაფერი უფრო დაწვრილებით დავთვალოთ – სამომხმარებლო სესხი, 15%-იანი წლიური განაკვეთით, მაქსიმალური 4 წლის ვადით, მაღალი პროცენტის პირობებში, ძველი და ახალი ლიმიტების (1000 ლარი და 500 ლარი) მიხედვით სესხის მოცულობა შემდეგნაირად იცვლება – ძველი წესით შეგეძლოთ დიდი-დიდი 35 900 ლარის აღება. ახალი წესით, მაქსიმალური თანხა მცირდება 18 000 ლარამდე – ანუ, კარგ შემთხვევაში ბანკი 17 900 ლარით ნაკლებს დაგიმტკიცებთ. ამას გამოაკლდება ერთჯერადი საბანკო მომსახურება, კიდევ სხვა ხარჯები და ცხადია, ხელზე კიდევ უფრო ნაკლების აღებას შეძლებთ. ჰო, აქ აუცილებელი პირობაა, რომ სესხი უნდა დაგიმტკიცდეთ.
სამწუხარო რეალობაა ისიც, რომ საქართველოს ბანკებსა თუ მიკროსაფინანსო ორგანიზაციებში არნახულად, რეკორდულად დიდი ოდენობის ოქროა „დალომბარდებული“. ისეთი შთაბეჭდილება იქმნება, რომ მოსახლეობა უკანასკნელ რესურსს იყენებს, გადარჩენისთვის იბრძვის და, როცა არც ლომბარდში ჩასადები ექნება რამე და არც ბანკი მისცემს სესხს, შიმშილთან პირისპირ დარჩენა მოუწევს. ლაპარაკი არ არის ფუფუნების საგნებსა და სხვა რამეზე, ლაპარაკია ყოველდღიურ პურის ფულზე, რომელიც ასევე ყოველდღიურად უფრო მეტია საჭირო, რადგან პროდუქტი არანორმალურად ძვირდება. ვაი, რომ ეს მხოლოდ ჩვენთან არ ხდება, საერთაშორისო ასპარეზზეც არავინ მალავს, რომ სურსათზე ფასები რეკორდს რეკორდზე ხსნის და ამ პროცესის შეჩერების მექანიზმი ჯერ არ არსებობს (ან არსებობს და არ იყენებენ). სურსათი მსოფლიოში გაძვირდა და საქართველო ამ პროცესებს ვერ გამოაკლდებოდა. როცა არ ძვირდებოდა, მაშინ გვიძვირებდნენ და ახლა, როცა ეს პრობლემა ყველას უდგას, საქართველოში ვინ დაიხევს უკან გაძვირებაზე?!
ისიც გვახარეს, დეპუტატების ხელფასი გაისად კიდევ გაიზრდებაო და ერთი პარადოქსი აქაც გვაქვს. აი, რა თქვა ფინანსთა მინისტრის მოადგილე გიორგი კაკაურიძემ, რომელმაც პარლამენტში 2027 წლის ბიუჯეტი წარადგინა:
„დღეს მოქმედი კანონმდებლობით, პარლამენტის წევრის ხელფასი დაკავშირებულია საბაზო თანამდებობრივ სარგოსთან. საბაზო თანამდებობრივი სარგოს გაზრდასთან ერთად უნდა გაიზარდოს პარლამენტარის ხელფასი. მაგრამ ისიც უნდა ითქვას, რომ დღეს პარლამენტის ბიუჯეტი, რაც არის დამტკიცებული, იქ არ არის პარლამენტარების ხელფასების მატება გათვალისწინებული. გათვალისწინებული არ არის არც ბიუჯეტში, მაგრამ კანონი ითხოვს, რომ უნდა გაიზარდოს. ან კანონი იქნება შესაცვლელი, ან უნდა დავამატოთ ფული“.
ცოტა არ იყოს, კომიკური სიტუაციაა, მაგრამ გვგონია, რომ დეპუტატები გამოსავალს იპოვნიან და პარლამენტის ბიუჯეტს მათი ხელფასების გაზრდისთვის საჭირო თანხას დაამატებენ, ჩვენ ვიკითხოთ, თორემ ისინი, რომც არ მოუმატონ, ამჟამად თვეში 10 ათას ლარს იღებენ, რაც „საარსებოდ“ ჰყოფნით. აღსანიშნავია შარში გახვეული საქართველოს ეროვნული ბანკის წევრი ნანა ყეინიშვილი. იცით, მის ამბავში ყველაზე საინტერესო რა არის? მმართველმა გუნდმა ყეინიშვილი სალომე ზურაბიშვილს „შეტენა“, აქაოდა, მისი კადრი იყო, კეთილი ინებოს ყოფილმა პრეზიდენტმა, გამოვიდეს და პასუხისმგებლობა დაიკისროსო . თავის მხრივ, ზურაბიშვილმა თქვა, ჩემი კადრი კი იყო, მაგრამ, „ოცნების“ ლიდერებმა თუ იცოდნენ, რომ ცუდი კადრი შევარჩიე, პარლამენტმა 84 ხმით რატომ დაამტკიცაო. ახლა რომელია მართალი, თავად განსაჯეთ.
ყველაზე მთავარი მაინც ის არის, რომ მომავალი წლიდან მოსახლეობის დიდ ნაწილს (უმრავლესობას) ბანკებთან ურთერთობა გაუჭირდება, რადგან სწორედ უმრავლესობის შემოსავალია თვეში 2500 ლარი და ნაკლები. ვიღაცას რომ 10 ათასი ლარი აქვს ხელფასი, იმან შეიძლება ბანკს არც მიაკითხოს, არ დასჭირდება და იმიტომ, ხოლო იმ ვიღაცას, 2500 ლარი რომ აქვს ხელფასი და 3-4 შვილი ჰყავს, ეს თანხა არ ეყოფა კვებასა და კომუნალურებზე და მხოლოდ ეს არ არის. სამწუხაროდ თუ საბედნიეროდ, თითქოს ვალდებულებაა, ტელეფონი ყველას უნდა ჰქონდეს, იმ ტელეფონს კი სასაუბრო დრო უნდა, ინტერნეტი უნდა და რეგიონში ყველაზე ცუდი და საკმარისად ძვირი ინტერნეტი სწორედ ჩვენ გვაქვს. ვაი, რომ ამ პროცესებში სახელმწიფო ისევ არ ჩაერევა და ისევ იტყვის, რომ ბაზარი თავისუფალია და მით უმეტეს საფინანსო სფერო, რომელიც არა მხოლოდ ადგილობრივ, არამედ მსოფლიო დონეზე იმართება. სწორედ 2012 წლის შემდეგ გავიგეთ, რომ ხელისუფლება ვერ მოახერხებს საპროცენტო განაკვეთის შეცვლას, თუ ამას საერთაშორისო საფინანსო ინსტიტუტებთან არ შეათანხმებს, და ასე გაგრძელდება დაუსრულებლად. უფასო ყველი რომ მხოლოდ სათაგურშია, კარგა ხნის წინათ შევიტყვეთ და ახლა ისიც გავიგეთ, რომ ყველი ნატურალური არ არის.
ლევან გაბაშვილი