საქართველოში ძნელად თუ მოიძებნება ადამიანი, რომელსაც ბანკთან რამე ვალდებულება არ ჰქონდეს. ისე, ცოდვა გამხელილი სჯობს – გვგონია, რომ დეპუტატებსა და მინისტრებს საბანკო ვალდებულებები თვალის ასახვევად სჭირდებათ. რატომ? იმიტომ, რომ შეუძლებელია, წლიური შემოსავალი 150 ათასი გქონდეს და ბანკიდან 10 და 15 -ათასლარიანი სესხი გამოიტანო, თანაც 3-4 წლის ვადით. ეს უფრო იმიტომ კეთდება, რომ სათქმელად ჰქონდეთ: აგერ, სესხი მეც მაქვსო.
ამჟამინდელი მმართველი ძალა ხელისუფლებაში მოსვლამდე გვპირდებოდა, რომ ბანკებს ლაგამს ამოსდებდა; დაწესდებოდა ისეთი დაბალი საპროცენტო განაკვეთი, რომ მოსახლეობა ვერც კი იგრძნობდა და იქნებოდა ე.წ. უფასო ფული (ბატონი ბიძინა ივანიშვილის სიტყვებია), რომელიც ხალხს სასიკეთოდ წაადგებოდა. შეიცვალა რამე? არა… უფრო ზუსტად, შეიცვალა, მაგრამ, ძირითადად, ბანკების სასარგებლოდ და ეს ფინანსური ინსტიტუტები გახდა სახელმწიფოში სახელმწიფო, უზარმაზარი კაპიტალითა და მოსახლეობისთვის წართმეული უამრავი უძრავი ქონებით.
„ინდური ბანკები ძალიან სტაბილური ბანკები არიან და მაღალი საერთაშორისო რეიტინგი აქვთ. ჩვენი სურვილია, რომ საქართველოში ასეთი ბანკების შემოსვლა გამარტივდეს“,- განაცხადა ეკონომიკური პოლიტიკის კომიტეტის თავმჯდომარემ შოთა ბერეკაშვილმა პარლამენტის სხდომაზე.
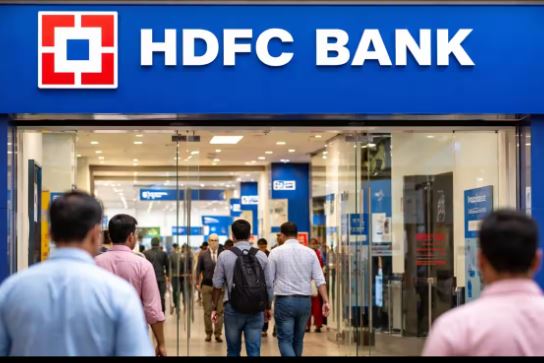
ჩვენს ხელთ არსებული ინფორმაციით, ინდოეთში 4-5 ძლიერი ბანკია, რომლებიც ქვეყანას ემსახურებიან და დაგვეთანხმებით, 1,5 მილიარდი ადამიანის მომსახურება არ არის იოლი საქმე. ამ ბანკებიდან ყველაზე მძლავრია HDFC Bank-ი, რომლის საბაზრო ღირებულება 162 მილიარდ დოლარს შეადგენს. HDFC Bank-ი 1994 წელს დაარსდა, ხოლო 1995 წლიდან მისი აქციები ბომბეისა და ეროვნულ საფონდო ბირჟებზე განთავსდა. წლების განმავლობაში ბანკმა ინდოეთში ფილიალებისა და ბანკომატების ფართო ქსელი შექმნა. ციფრულ ტექნოლოგიებში თანმიმდევრულმა ინვესტიციებმა ის ქვეყნის ფინანსური ბაზრის ლიდერად აქცია. ბანკის საერთაშორისო ოპერაციები მოიცავს ოთხ ფილიალს, რომლებიც ბაჰრეინში, დუბაიში, ჰონგ-კონგსა და სინგაპურში მდებარეობს. დააკვირდით – ბაჰრეინი, დუბაი, ჰონგ-კონგი და სინგაპური, ანუ არც ერთი არ არის ევროპული ან ამერიკული ქალაქი თუ ქვეყანა. ანუ, თუ ეს ბანკი ასეთი კარგია, რატომ არ გაამარტივა მისი შესვლა, მაგალითად, ბრიტანეთმა? ჯერ ერთი, ბრიტანეთში ინდოეთის ძალიან ბევრი მოქალაქეა (ლეგალურად თუ არალეგალურად) და არც ისე დიდი ხნის წინათ წარმოშობით ინდოელი რიში სუნაკი ქვეყნის პრემიერიც კი იყო. ისე, ბრიტანეთში მყოფი ინდოელები ტყუილად არ გვიხსენებია. ინდოელთა რაოდენობამ საქართველოშიც ძალიან მოიმატა, ისე, რომ მათი დანახვა უკვე აღარავის უკვირს. მათი უმრავლესობა არ არის სტუდენტი ან ტურისტი, ისინი აქ სამუშაოდ ჩამოვიდნენ, მუშაობენ კიდეც ნებისმიერ დროსა და ნებისმიერ ადგილას, პრაქტიკულად, ნებისმიერ ჯამაგირზე და უმრავლესობა აქ არალეგალურად იმყოფება, ანუ ის 3-თვიანი პერიოდი, რომელიც მათ საქართველოში უვიზოდ ყოფნის უფლებას აძლევთ, 80%-ზე მეტს ამოწურული აქვს. სხვათა შორის, მთავრობა არ მალავს, რომ მომავალი წლის პირველივე თვიდან ქვეყნიდან არალეგალების დეპორტაციას აქტიურად დაიწყებს. ეს, პირველ რიგში, ქვეყნის უსაფრთხოებისთვის არის კარგი და კიდევ იმისთვის, რომ არაერთი და ორი სამუშაო ადგილი გამოთავისუფლდება. 2023 და 2024 წლების სტატისტიკას თუ ავიღებთ, 2023 წელს იმიგრანტთა რაოდენობა ემიგრანტებზე 53 ათასით მეტი იყო, ხოლო 2024 წელს – 40 ათასით, ანუ 2023 – 2024 წლებში თითქმის 100 – ათასიანი მატება გვქონდა, მაგრამ ვაი, რომ ეს მატება არ არის ეროვნული და, ძირითადად, უცხოტომელების დამსახურებაა.
ჰოდა, ვინ არის გარანტორი იმისა, რომ HDFC Bank-ი (ან ნებისმიერი სხვა ინდური ბანკი), საქართველოში თავისი მოქალაქეების დასახმარებლად არ შემოდის? თუ ეს ბანკი ასეთი კარგი და სასურველია, რატომ ვერ შევიდა ვერც ერთ ევროპულ ქვეყანაში? რატომ არ გახსნა საკუთარი ფილიალი ამერიკის 50 შტატიდან ერთში მაინც? იმიტომ ხომ არა, რომ სახელმწიფომ თქვა უარი და წინ გაიხედა? და ჩვენ რატომ ვუღებთ ყველას ასე ფართოდ კარს? გავიგეთ, ერი გულადი, პურადი და სტუმართმოყვარეა, მაგრამ ეს სტუმართმოყვარეობა იდიოტიზმში ხომ არ უნდა გადაგვივიდეს?! ქართველი მოსახლეობის ყვლეფას ადგილობრივი ბანკებიც მშვენივრად ახერხებენ – მხოლოდ მიმდინარე წელს ადამიანებს 1,5 მილიარდის უძრავი ქონება „აახიეს“ და წლის ბოლომდე კიდევ არის დრო. ამას გარდა, გვარიანად შეივსეს ჯიბეები არანორმალური საპროცენტო განაკვეთებით და ახლა მათ უნდა დაემატოს ბანკი (ან ბანკები), რომელსაც თურმე უძრავ ქონებაზე შეზღუდვებს დაუწესებენ. რას ნიშნავს ეს? დიდი ალბათობით, ინდურ ბანკებს უფლებას არ მისცემენ, სესხი უძრავი ქონების უზრუნველყოფით გასცენ. ხომ ვერ გვეტყვით, სხვა რის საფუძველზე შეიძლება გაიცეს სესხი? ხელფასის? არ აქვს საქართველოს მოსახლეობის უდიდეს ნაწილს ისეთი ხელფასი, სოლიდურ სესხზე ჰქონდეს პრეტენზია, რაც, წესით, იმას უნდა ნიშნავდეს, რომ საქართველო, როგორც ბაზარი, ინდური ბანკებისთვის უინტერესო უნდა იყოს, მაგრამ არა, მათ აქაური ბაზარი აინტერესებთ და კიდევ გავიმეორებთ, ეჭვი გვაქვს, არა საქართველოს, არამედ ინდოეთის მოქალაქეებისთვის.
ვაღიაროთ, რომ საქართველოს მოსახლეობას ძალიან უჭირს. ისე, რომ აგერ, სწორედ გაჭირვებისა და სადავო უძრავი ქონების გამო 62 წლის კაცმა მასზე უფროსი ცოლ-ქმარი სიცოცხლეს გამოასალმა. მან ქუჩაში დარჩენას ციხეში წასვლა არჩია და ჩაიდინა საშვილიშვილო ცოდვა, ისეთი, წესით, გამართლება რომ არაფრით შეიძლება, მაგრამ… სოციალურ ქსელში ამ ადამიანსაც ამართლებენ და როგორ გგონიათ, ვინ ამართლებს? სწორედ ისინი, ვინც ანალოგიურ დღეშია და ასეთი, სამწუხაროდ, ძალიან ბევრია. დღეს ქუჩაში დარჩენა იმას ნიშნავს, რომ მომავალში ვეღარ მოახერხებთ ბინის ყიდვას, რადგან, თუ ხელისუფლების წარმომადგენლებსა და დეპუტატებს არ ჩავთვლით, მხოლოდ ხელფასით ბინის ყიდვა ფანტასტიკის სფეროს განეკუთვნება. ამის მიუხედავად, გაჭირვების გამო, არაერთი მოქალაქე იწყებს ბიზნესს უძრავი ქონების ბანკში ჩადებით. მერე უმრავლესობას არ უმართლებს და კარგავს იმასაც, რაც ჰქონდა, შედეგად ბოროტდება და ვნახეთ, რომ სასოწარკვეთილმა ადამიანმა ხელში ცეცხლსასროლი იარაღი აიღო და გაისროლა კიდეც.
ზოგადად, როცა საქმე საბანკო სექტორს ეხება, ყველა სახელმწიფო ფრთხილობს და ცდილობს, გადაწყვეტილება ისე მიიღოს, პირველ რიგში, სახელმწიფო უსაფრთხოებას არ ავნოს, რადგან, უცხოური ბანკის არსებობა ქვეყანაში არა მხოლოდ ოფისსა და თანამშრომლებს ნიშნავს, არამედ ხელმისაწვდომობას ბევრ ისეთ რამეზე, რასაც შეუძლია სახელმწიფო სისტემა არიოს.
ისიც ვთქვათ, რომ ფინანსურ წრეებში სერიოზული შეშფოთებაა ციფრული ლარის გამო, მით უმეტეს მას შემდეგ, რაც პარლამენტმა ახალი საკანონმდებლო პაკეტი დაამტკიცა, რომელიც რამდენიმე ძირითად მიმართულებას მოიცავს. მათ შორის, ერთ-ერთი ცვლილებით იქმნება სამართლებრივი საფუძველი, რომლითაც ეროვნულ ბანკს, ევროკავშირის წევრი და მსოფლიოს სხვა წამყვანი ქვეყნების მსგავსად, ციფრული ლარის მიმართულებით სხვადასხვა საპილოტე პროექტის განხორციელების შესაძლებლობა ექნება. შეშფოთება ისეთი სერიოზული იყო და ისეთმა ადამიანებმა მოითხოვეს ახსნა-განმარტებები, რომ ეროვნული ბანკი იძულებული შეიქნა, ოფიციალური განცხადება გაევრცელებინა.
„მიუხედავად იმისა, რომ განხორციელებული საკანონმდებლო ცვლილებები ციფრული ლარის გამოშვების სამართლებრივ საფუძველს ქმნის, უახლოეს წლებში ეროვნული ბანკი არ გეგმავს ციფრული ლარის სრულმასშტაბიან გამოშვებას, რაც ხაზგასმულია კიდეც „საქართველოს ეროვნული ბანკის შესახებ“ საქართველოს ორგანულ კანონში ცვლილების შეტანის თაობაზე” საქართველოს ორგანული კანონის განმარტებით ბარათში“, – ნათქვამია განცხადებაში, მაგრამ არც პირველი იქნება და არც უკანასკნელი, როცა ადრე ნათქვამს იოლად გადათქვამენ. ჰოდა, ეჭვიც გვაქვს, რომ უცხოური ბანკის შემოგდება და ე.წ. საპილოტე პროგრამაში კონკრეტულად ციფრული ვალუტის მიმართულებით მისი ჩასმა უფრო მარტივი იქნება, ვიდრე ადგილობრივი ქართული ბანკებისა. სწორედ ამიტომ შეშფოთების საფუძველი ნამდვილად გვაქვს და, სანამ უცხოურ ბანკებს ფართოდ გავუღებთ კარს, ეგებ კიდევ ერთხელ (ორჯერ, სამჯერ) კარგად დავფიქრდეთ, ღირს კი რისკად ასეთი გადაწყვეტილების ასე მარტივად მიღება. თუ მაინდამაინც უცხოური ბანკის შემოყვანა გვინდა, შვეიცარიული მოვიპატიჟოთ, რა, ინდურზე უკეთესი ვერ იქნება?!
ლევან გაბაშვილი